
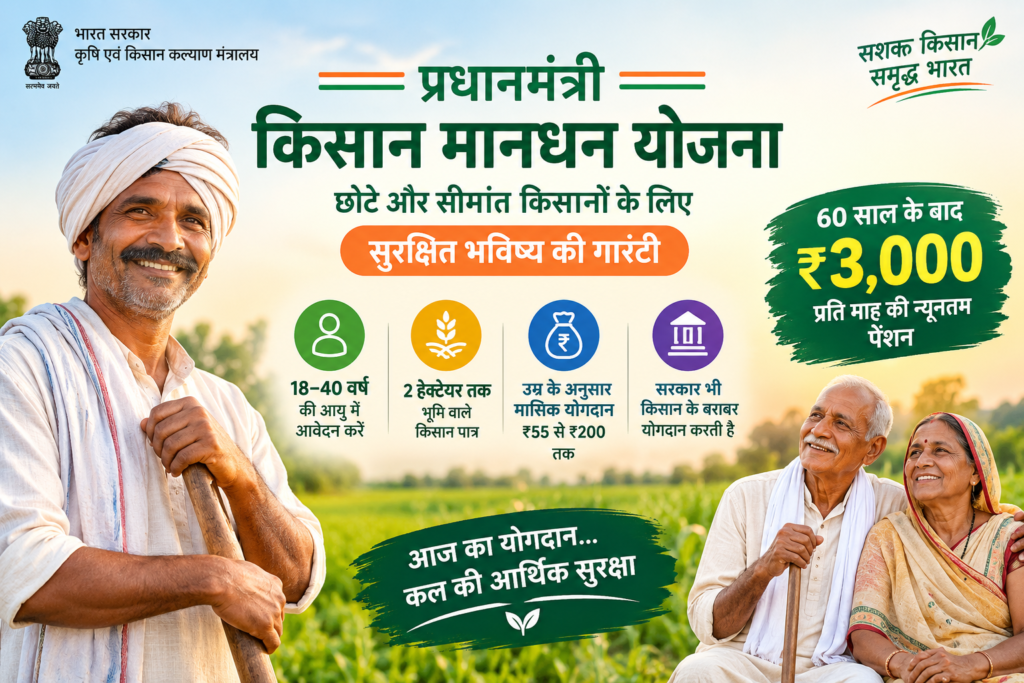
भारत में खेती करने वाले छोटे और सीमांत किसानों के सामने एक बड़ी चिंता केवल आज की कमाई नहीं, बल्कि बुढ़ापे में नियमित आय की भी होती है। खेती से होने वाली आमदनी मौसम, फसल और बाजार की कीमतों पर निर्भर करती है। ऐसे में उम्र बढ़ने के बाद आर्थिक सुरक्षा एक महत्वपूर्ण सवाल बन जाती है।इसी जरूरत को ध्यान में रखते हुए केंद्र सरकार ने प्रधानमंत्री किसान मानधन योजना (PM-KMY) शुरू की थी। यह एक स्वैच्छिक और अंशदान आधारित पेंशन योजना है, जिसमें पात्र छोटे और सीमांत किसान अपनी उम्र के अनुसार हर महीने योगदान करते हैं और केंद्र सरकार भी उतनी ही राशि का योगदान करती है।योजना के तहत पात्र किसान को 60 साल की उम्र पूरी होने के बाद कम से कम ₹3,000 प्रति माह की सुनिश्चित पेंशन मिलती है। 6 फरवरी 2026 तक देशभर में 24,96,252 किसान इस योजना में पंजीकृत हो चुके थे।लेकिन योजना को समझने के लिए केवल ₹3,000 की पेंशन जानना काफी नहीं है।
किसान के मन में कई सवाल होते हैं—
- PM-KMY में कौन शामिल हो सकता है?
- हर महीने कितने रुपये जमा करने होंगे?
- सरकार कितना पैसा जमा करेगी?
- 60 साल से पहले किस्त देना बंद कर दी तो क्या होगा?
- योजना बीच में छोड़ने पर जमा पैसा वापस मिलेगा या नहीं?
- किसान की मृत्यु हो जाए तो परिवार को क्या मिलेगा?
- क्या PM-KISAN के पैसे से इसकी किस्त भरी जा सकती है?
- आवेदन कैसे करना है?
इस लेख में इन सभी सवालों को आसान भाषा में समझते हैं।
प्रधानमंत्री किसान मानधन योजना क्या है?
प्रधानमंत्री किसान मानधन योजना यानी PM-KMY छोटे और सीमांत किसानों के लिए बनाई गई वृद्धावस्था पेंशन योजना है।यह योजना 12 सितंबर 2019 को शुरू हुई थी। इसका उद्देश्य ऐसे किसानों को वृद्धावस्था में सामाजिक सुरक्षा देना है, जिनके पास बुढ़ापे के लिए पर्याप्त नियमित आय या बचत नहीं हो सकती।योजना के तहत 18 से 40 वर्ष की उम्र के पात्र किसान इसमें शामिल हो सकते हैं। किसान अपनी उम्र के अनुसार निर्धारित राशि का योगदान करता है और केंद्र सरकार भी उतनी ही राशि पेंशन फंड में जमा करती है।60 साल की उम्र पूरी होने के बाद पात्र किसान को कम से कम ₹3,000 प्रति माह की पेंशन मिलती है।
PM-KMY में कौन किसान आवेदन कर सकता है?
हर किसान इस योजना का लाभ नहीं ले सकता। इसके लिए कुछ जरूरी शर्तें पूरी करनी होती हैं।
मुख्य पात्रता
- किसान की उम्र 18 से 40 वर्ष के बीच होनी चाहिए।
- किसान के पास 2 हेक्टेयर तक खेती योग्य जमीन होनी चाहिए।
- किसान का नाम 1 अगस्त 2019 तक संबंधित राज्य या केंद्र शासित प्रदेश के भूमि रिकॉर्ड में दर्ज होना चाहिए।
- किसान योजना में दिए गए exclusion यानी अपात्र श्रेणियों में नहीं होना चाहिए।
यह योजना पात्र पुरुष और महिला दोनों किसानों के लिए है।
उम्र के हिसाब से कितनी किस्त जमा करनी होगी?
PM-KMY में किसान की उम्र के अनुसार मासिक contribution तय होता है।कम उम्र में योजना में शामिल होने वाले किसान को कम contribution देना पड़ता है, जबकि अधिक उम्र में शामिल होने वाले किसान का contribution ज्यादा होता है।
| प्रवेश की उम्र | किसान का योगदान | सरकार का योगदान | कुल मासिक योगदान |
| 18 साल | ₹55 | ₹55 | ₹110 |
| 20 साल | ₹61 | ₹61 | ₹122 |
| 25 साल | ₹80 | ₹80 | ₹160 |
| 30 साल | ₹105 | ₹105 | ₹210 |
| 35 साल | ₹150 | ₹150 | ₹300 |
| 40 साल | ₹200 | ₹200 | ₹400 |
ध्यान दें: ऊपर केवल कुछ उम्र के उदाहरण दिए गए हैं। आधिकारिक तालिका में 18 से 40 वर्ष तक प्रत्येक उम्र के लिए अलग-अलग contribution निर्धारित है।
उदाहरण से समझें
मान लीजिए आपकी उम्र 30 साल है।आपको हर महीने ₹105 जमा करने होंगे।केंद्र सरकार भी ₹105 जमा करेगी।इस प्रकार पेंशन फंड में कुल ₹210 प्रति माह का योगदान हो
60 साल की उम्र के बाद कितनी पेंशन मिलेगी?
PM-KMY में पात्र सदस्य को 60 साल की उम्र पूरी होने के बाद कम से कम ₹3,000 प्रति माह की सुनिश्चित पेंशन मिलती है।
यानी साल में:
₹3,000 × 12 = ₹36,000
इस तरह पेंशन की न्यूनतम राशि ₹36,000 सालाना होती है।ध्यान रखें कि ₹3,000 को आज की कीमत के हिसाब से देखकर भविष्य की आर्थिक जरूरतों का अनुमान लगाना सही नहीं होगा। महंगाई के कारण भविष्य में ₹3,000 की वास्तविक खरीद क्षमता आज की तुलना में कम हो सकती है। इसलिए इसे बुढ़ापे की financial planning का एक हिस्सा समझना बेहतर है, पूरी retirement planning नहीं।
सरकार किसान के बराबर पैसा क्यों देती है?
PM-KMY एक matching contribution model पर काम करती है। इसका मतलब है कि किसान जितना निर्धारित योगदान करता है, केंद्र सरकार भी उतना ही योगदान करती है।उदाहरण:अगर किसान की मासिक किस्त ₹105 है:
किसान = ₹105
सरकार = ₹105
कुल = ₹210
यही वजह है कि योजना में कम उम्र में शामिल होना contribution के लिहाज से अपेक्षाकृत कम खर्च वाला होता है।
अगर किसान बीच में किस्त जमा करना बंद कर दे तो क्या होगा?
यह PM-KMY से जुड़ा बहुत महत्वपूर्ण सवाल है।कई लोग सोच सकते हैं कि अगर कुछ महीनों तक पैसा जमा नहीं किया तो योजना तुरंत खत्म हो जाएगी और अब तक जमा पैसा भी चला जाएगा।ऐसा समझना सही नहीं है।PM-KMY के official material में योजना से बाहर निकलने (exit) और contribution जारी न रहने की स्थितियों को अलग-अलग देखा गया है।अगर किसान कुछ समय तक contribution जमा नहीं कर पाता, तो लागू नियमों के अनुसार बकाया contribution और निर्धारित penalty/charges के साथ contribution को regularise करने का प्रावधान है।इसलिए कुछ समय की किस्त रुक जाना और योजना को officially छोड़ देना एक ही बात नहीं है।किसान को अपनी स्थिति के अनुसार बकाया contribution को regularise करने के लिए संबंधित PM-KMY/CSC से जानकारी लेनी चाहिए।
अगर किसान योजना को बीच में छोड़ दे तो जमा पैसा मिलेगा?
हां, PM-KMY में voluntary exit के लिए भी नियम हैं।
10 साल से पहले योजना छोड़ने पर
अगर कोई पात्र subscriber योजना में शामिल होने के 10 साल से कम समय के भीतर बाहर निकलता है, तो उसके द्वारा किए गए contribution का हिस्सा वापस किया जाता है और उस पर लागू savings bank rate का ब्याज दिया जाता है।
10 साल बाद लेकिन 60 साल से पहले योजना छोड़ने पर
अगर subscriber ने योजना में 10 साल या उससे अधिक समय तक contribution किया है लेकिन 60 साल की उम्र पूरी होने से पहले exit करता है, तो उसे अपने contribution के साथ accumulated interest मिलता है।यह ब्याज Pension Fund द्वारा अर्जित ब्याज या savings bank rate में से जो अधिक हो, उसके अनुसार होता है।
यानी आसान भाषा में
अगर किसान बीच में योजना छोड़ता है तो उसे हर स्थिति में ₹3,000 वाली pension नहीं मिलेगी। उस स्थिति में exit rules के अनुसार contribution और लागू interest का settlement होता है।इसलिए PM-KMY को pension तक जारी रखने का निर्णय लेने से पहले इसके long-term nature को समझना जरूरी है।
अगर किसान की 60 साल से पहले मृत्यु हो जाए तो क्या होगा?
अगर subscriber नियमित रूप से contribution कर रहा था और उसकी मृत्यु 60 साल की उम्र से पहले हो जाती है, तो उसके spouse के लिए भी प्रावधान है।ऐसी स्थिति में spouse के पास लागू नियमों के अनुसार दो विकल्प हो सकते हैं:
पहला: वह निर्धारित contribution जारी रखकर PM-KMY को आगे चला सकता है।
दूसरा: वह योजना से exit कर सकता है और subscriber के contribution तथा लागू नियमों के अनुसार accumulated interest प्राप्त कर सकता है।
यह सुविधा इसलिए महत्वपूर्ण है क्योंकि PM-KMY केवल किसान की उम्र बढ़ने के बाद मिलने वाली pension के बारे में नहीं है, बल्कि subscriber की असमय मृत्यु की स्थिति को भी ध्यान में रखती है।
अगर किसान की 60 साल के बाद मृत्यु हो जाए तो पत्नी को कितना मिलेगा?
अगर किसान 60 साल की उम्र के बाद pension प्राप्त कर रहा था और उसकी मृत्यु हो जाती है, तो उसके spouse को pension की 50% राशि family pension के रूप में मिल सकती है।यदि किसान को ₹3,000 प्रति माह pension मिल रही थी, तो spouse को:
₹3,000 का 50% = ₹1,500 प्रति माहfamily pension मिल सकती है।यह family pension केवल spouse के लिए है और PIB के अनुसार तब लागू होती है जब spouse पहले से PM-KMY का beneficiary न हो।
क्या PM-KISAN के पैसे से PM-KMY की किस्त भरी जा सकती है?
हां।पात्र छोटे और सीमांत किसान अपने PM-KISAN benefits का इस्तेमाल PM-KMY में voluntary contribution करने के लिए कर सकते हैं।इसके लिए enrollment-cum-auto-debit mandate देना होता है। इससे PM-KISAN की राशि जिस बैंक खाते में आती है, उससे PM-KMY contribution की automatic debit की व्यवस्था की जा सकती है।इससे किसान को अपनी pension contribution के लिए अलग से हर बार payment करने की जरूरत कम हो सकती है।
PM-KMY में पैसा कैसे कटता है?
Registration के समय किसान auto-debit mandate देता है।इसके बाद लागू contribution उसके जुड़े हुए बैंक खाते से automatic debit हो जाता है।किसान अपनी सुविधा के अनुसार contribution की frequency मासिक, तीन महीने, चार महीने या छह महीने में चुन सकता है।इसलिए किसान को यह ध्यान रखना चाहिए कि जिस बैंक खाते से contribution कटना है, उसमें पर्याप्त balance रहे।
PM-KMY में कौन किसान पात्र नहीं है?
यह section बहुत महत्वपूर्ण है।केवल 18–40 साल की उम्र और 2 हेक्टेयर तक जमीन होने से ही कोई व्यक्ति automatically eligible नहीं हो जाता।कुछ श्रेणियों को योजना से बाहर रखा गया है।
दूसरी pension/social-security schemes वाले लोग
इनमें शामिल हैं:
- NPS के सदस्य
- ESIC scheme के सदस्य
- EPFO scheme के सदस्य
- PM-SYM के लाभार्थी
- PM-LVM के लाभार्थी
सरकारी और सार्वजनिक क्षेत्र के कर्मचारी
केंद्र/राज्य सरकार, उनके मंत्रालयों, विभागों, PSU, संबद्ध या स्वायत्त संस्थाओं तथा स्थानीय निकायों के नियमित कर्मचारी और कुछ अन्य श्रेणियां योजना से बाहर हैं।लेकिन एक महत्वपूर्ण exception है:
MTS, Class IV और Group D कर्मचारी इस exclusion से छूट प्राप्त हैं और पात्र हो सकते हैं।
Income Tax देने वाले
जिस व्यक्ति ने पिछले assessment year में income tax दिया है, वह PM-KMY के लिए पात्र नहीं है।
जिस व्यक्ति ने पिछले assessment year में income tax दिया है, वह PM-KMY के लिए पात्र नहीं है।
Professional bodies में registered डॉक्टर, इंजीनियर, वकील, CA और architect जैसे professionals भी योजना से बाहर हैं।इसके अलावा कुछ संवैधानिक पदाधिकारी और वर्तमान/पूर्व जनप्रतिनिधि भी पात्र नहीं हैं।
गलत जानकारी देकर योजना में शामिल हुए तो क्या होगा?
PM-KMY में eligibility verification के लिए self-declaration का महत्वपूर्ण role है।लेकिन इसका मतलब यह नहीं है कि कोई व्यक्ति गलत जानकारी देकर योजना का लाभ ले सकता है।यदि कोई applicant गलत या झूठी घोषणा करता पाया जाता है, तो वह योजना के financial benefits के लिए अयोग्य हो सकता है। ऐसी स्थिति में सरकार का matching contribution रोक दिया जा सकता है और subscriber का contribution बिना ब्याज के वापस किया जा सकता है।इसलिए आवेदन करते समय अपनी eligibility की जानकारी सही देना बहुत जरूरी है।
PM-KMY में आवेदन कैसे करें?
- नजदीकी CSC पर जाएं।
- अपनी eligibility verify कराएं।
- Auto-debit mandate पूरा करें।
- पहला contribution process करें।
- Registration पूरा होने के बाद Pension Account Number और Pension Card प्राप्त करें।
PM-KMY के फायदे क्या हैं?
. 60 साल के बाद ₹3,000 की minimum assured pension
पात्र subscriber को 60 साल की उम्र के बाद कम से कम ₹3,000 प्रति माह pension मिलती है।
2. सरकार भी बराबर contribution करती है
किसान के निर्धारित contribution के बराबर केंद्र सरकार भी योगदान करती है।
3. कम उम्र में कम contribution18 साल की उम्र में शामिल होने पर किसान का contribution ₹55 प्रति माह है।4. परिवार के लिए भी provisionSubscriber की मृत्यु के बाद spouse के लिए family pension या applicable exit provisions हैं।5. Auto-debit की सुविधाContribution bank account से automatic debit किया जा सकता है।6. PM-KISAN benefit का उपयोगEligible किसान PM-KISAN benefit का उपयोग PM-KMY contribution के लिए करने का विकल्प चुन सकता है।
PM-KMY की सबसे महत्वपूर्ण बात क्या है?
इस योजना को समझते समय केवल यह देखना कि “₹3,000 pension मिलेगी” पर्याप्त नहीं है।किसान को यह भी समझना चाहिए कि:
- उसे कितने साल contribution करना होगा।
- उसकी उम्र के अनुसार contribution कितना है।
- अगर कुछ समय तक contribution नहीं कर पाए तो क्या होगा।
- अगर योजना छोड़नी पड़े तो exit rules क्या हैं।
- मृत्यु होने पर spouse को क्या मिलेगा।
- क्या वह किसी दूसरी social-security scheme में पहले से शामिल है।
- भविष्य में ₹3,000 की वास्तविक purchasing power कितनी होगी।
यानी PM-KMY को केवल एक सरकारी योजना नहीं, बल्कि long-term retirement/social-security planning के रूप में समझना चाहिए।
क्या PM-KMY किसान के लिए फायदेमंद है?
यह हर किसान की स्थिति पर निर्भर करता है।अगर कोई किसान योजना की सभी eligibility conditions पूरी करता है, उसकी उम्र 18–40 साल के बीच है और उसके पास बुढ़ापे के लिए पर्याप्त pension या नियमित income की व्यवस्था नहीं है, तो PM-KMY उसके लिए एक उपयोगी social-security option हो सकती है।इस योजना की खास बात यह है कि किसान के contribution के साथ केंद्र सरकार भी matching contribution करती है।लेकिन किसान को अपनी आर्थिक स्थिति और long-term जरूरतों को देखते हुए निर्णय लेना चाहिए।₹3,000 प्रति माह को बुढ़ापे की पूरी financial planning मानना सही नहीं होगा। यह योजना retirement income का एक हिस्सा हो सकती है; इसके साथ बचत और दूसरी उपयुक्त financial planning भी जरूरी हो सकती है।
प्रधानमंत्री किसान मानधन योजना 2026: अक्सर पूछे जाने वाले सवाल
PM Kisan Maandhan Yojana में कितनी pension मिलती है?
60 साल की उम्र पूरी होने के बाद पात्र subscriber को कम से कम ₹3,000 प्रति माह की assured pension का प्रावधान है।
PM-KMY में सबसे कम contribution कितना है?
18 साल की उम्र में योजना में शामिल होने पर किसान का contribution ₹55 प्रति माह है।
PM-KMY में सबसे ज्यादा contribution कितना है?
40 साल की उम्र में शामिल होने पर किसान का contribution ₹200 प्रति माह है।
क्या सरकार किसान के बराबर पैसा जमा करती है?
हां। सरकार किसान के निर्धारित contribution के बराबर contribution करती है।
अगर कुछ महीने किस्त नहीं जमा की तो क्या होगा?
किस्त रुकना और योजना छोड़ना अलग बातें हैं। लागू नियमों के अनुसार बकाया contribution और निर्धारित charges/penalty के साथ contribution regularise किया जा सकता है।
अगर 10 साल से पहले योजना छोड़ दें तो क्या मिलेगा?आधिकारिक जानकारी के अनुसार subscriber का contribution हिस्सा और उस पर लागू savings bank rate का ब्याज वापस किया जाता है।
10 साल बाद लेकिन 60 साल से पहले छोड़ने पर क्या मिलेगा? Contribution के साथ accumulated interest मिलता है। ब्याज Pension Fund द्वारा अर्जित ब्याज या savings bank rate में से जो अधिक हो, उसके अनुसार होता है।
क्या PM-KISAN का पैसा PM-KMY में लगाया जा सकता है? हां, eligible छोटे और सीमांत किसान PM-KISAN benefit का इस्तेमाल PM-KMY contribution के लिए करने का विकल्प चुन सकते हैं।
क्या महिला किसान PM-KMY ले सकती हैं? हां, पात्र महिला छोटे और सीमांत किसान भी इस योजना में शामिल हो सकती हैं।
PM-KMY में आवेदन कहां करें? पात्र किसान नजदीकी Common Service Centre (CSC) के माध्यम से registration करा सकता है।
किसान की मृत्यु 60 साल के बाद हो जाए तो पत्नी को कितना मिलेगा? यदि किसान pension प्राप्त कर रहा था, तो पात्र spouse को pension की 50% राशि, यानी ₹3,000 pension की स्थिति में ₹1,500 प्रति माह family pension मिल सकती है, बशर्ते spouse पहले से PM-KMY beneficiary न हो।
निष्कर्ष
प्रधानमंत्री किसान मानधन योजना (PM-KMY) छोटे और सीमांत किसानों के लिए बुढ़ापे में आर्थिक सुरक्षा देने की कोशिश है।इसमें 18 से 40 साल की उम्र के पात्र किसान अपनी उम्र के अनुसार ₹55 से ₹200 प्रति माह तक contribution करते हैं और केंद्र सरकार भी उतनी ही राशि का योगदान करती है। 60 साल की उम्र पूरी होने के बाद पात्र किसान को कम से कम ₹3,000 प्रति माह की assured pension मिलती है।लेकिन योजना की असली समझ केवल pension amount जानने में नहीं है।अगर किसान कुछ समय के लिए contribution नहीं कर पाता, तो regularisation के नियम हैं। अगर वह योजना को बीच में छोड़ना चाहता है, तो 10 साल से पहले और 10 साल बाद exit के अलग-अलग नियम हैं। वहीं, किसान की मृत्यु होने पर spouse के लिए भी अलग provisions हैं।इसलिए PM-KMY में शामिल होने से पहले अपनी उम्र, जमीन, income-tax status, दूसरी pension/social-security schemes और long-term financial जरूरतों को जरूर देखें।
आधिकारिक स्रोत
- Press Information Bureau (PIB), भारत सरकार — PM-KMY के 7 साल पूरे होने पर Explainer, 11 सितंबर 2026
- कृषि एवं किसान कल्याण मंत्रालय — PM-KMY पर आधिकारिक backgrounder
- PM-KMY Operational Guidelines — PIB के 2026 explainer में आधिकारिक reference के रूप में उपलब्ध है।
अस्वीकरण: यह लेख सामान्य जानकारी के लिए है। PM-KMY के नियमों में समय के साथ बदलाव हो सकते हैं। आवेदन करने से पहले नवीनतम नियमों की पुष्टि आधिकारिक PM-KMY पोर्टल या CSC से करें।